


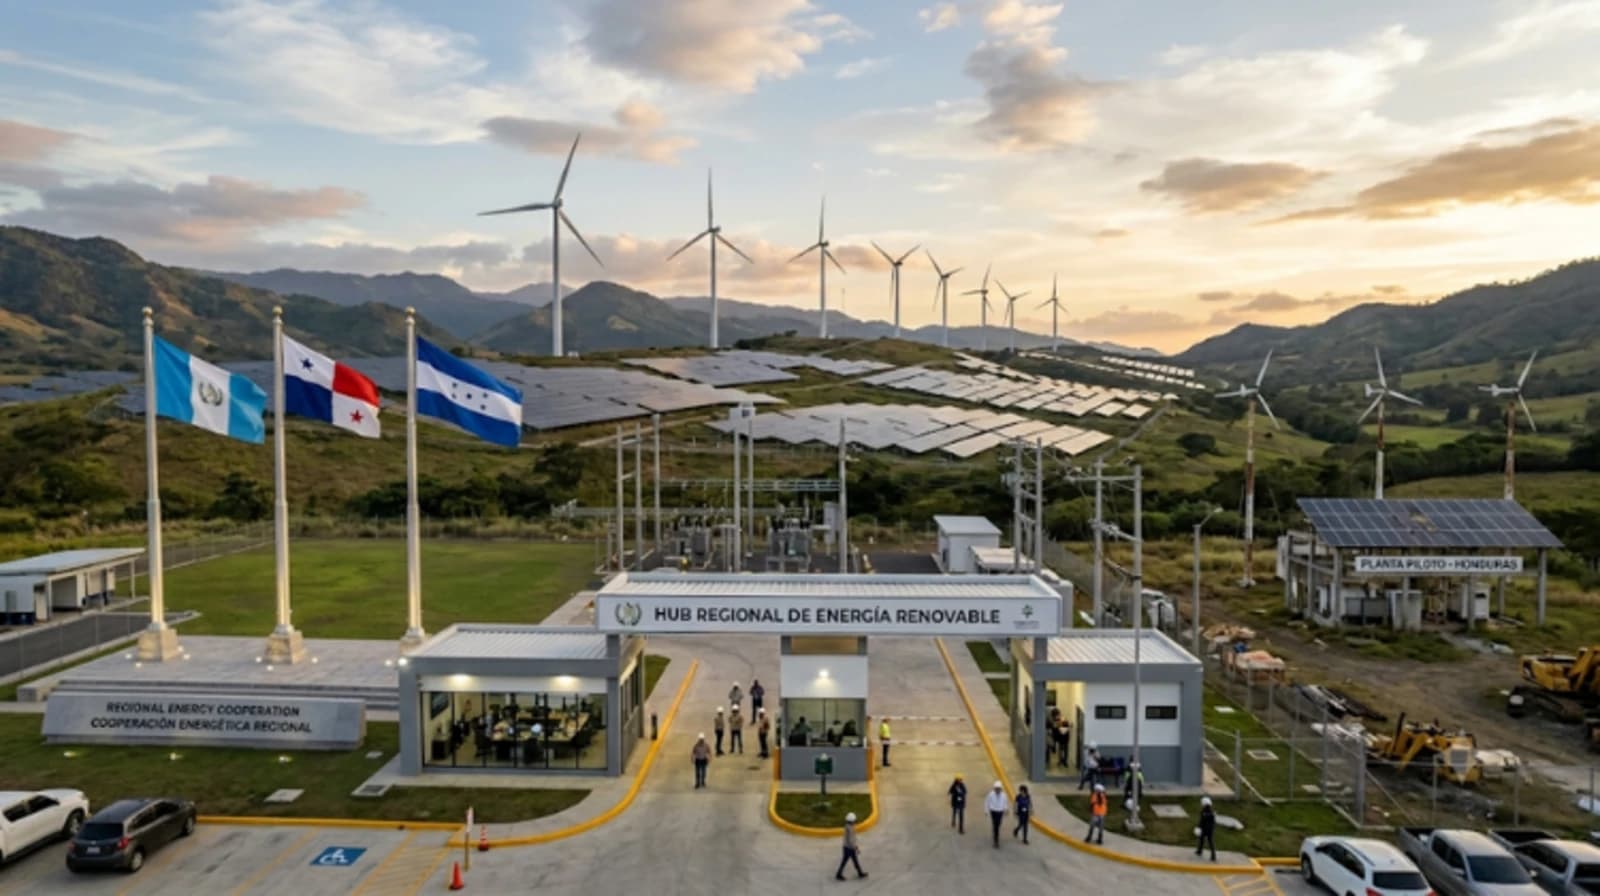
La competencia por atraer inversiones energéticas en Centroamérica ya empieza a mostrar ganadores parciales. Mientras Honduras continúa redefiniendo el esquema bajo el cual buscará avanzar con su esperada licitación de 1500 MW, Guatemala y Panamá lograron posicionarse con procesos concretos, señales económicas competitivas y mayores certezas regulatorias para el capital extranjero.
Fuentes del sector con conocimiento directo del mercado regional consultadas coinciden en que esa diferencia de timing terminó jugando en contra de Honduras, en un contexto donde los desarrolladores internacionales no solo evalúan el recurso renovable disponible o el tamaño del mercado, sino también la velocidad de ejecución, la estabilidad institucional y las garantías regulatorias antes de decidir dónde desembarcar. Una de esas fuentes sintetiza el escenario con crudeza: “Guatemala se llevó a los inversionistas que andábamos buscando en realidad en Honduras. Nos comió el pastel”.
Guatemala fue uno de los países que mejor capitalizó esa dinámica. La licitación PEG-5 adjudicó 1258 MW, de los cuales 900 MW correspondieron a tecnologías renovables, equivalentes al 73% del total, mientras la energía solar con almacenamiento concentró 671 MW, cerca del 55% de toda la capacidad adjudicada y más del 70% del bloque renovable, consolidando una apuesta clara por soluciones híbridas que hoy ganan protagonismo en la región.
REVIVA FES GUATEMALA 2026: https://www.youtube.com/watch?v=-fQIrVqwZYk
A ese volumen se sumó una señal económica contundente. Los precios monómicos cercanos a USD 101/MWh reforzaron la competitividad del mercado guatemalteco y consolidaron un escenario atractivo para desarrolladores que ya observan al país como una plataforma de crecimiento regional. Lejos de tratarse de un proceso aislado, Guatemala ya anticipa nuevos movimientos: la Comisión Nacional de Energía Eléctrica (CNEE) confirmó que prepara PEG-6, una nueva convocatoria destinada a incorporar cerca de 300 MW de energía firme, ampliando nuevamente el pipeline de inversión.
Incluso en transmisión, un segmento históricamente más complejo por sus riesgos de ejecución y conflictividad territorial, Guatemala consiguió sostener señales de continuidad. La futura PET-4, aún en análisis tras los errores heredados de PET-3 —declarada desierta por incumplimiento del único oferente—, contemplaría más de 500 kilómetros de líneas de transmisión y más de 18 subestaciones, una expansión relevante para acompañar la nueva capacidad de generación.
Desde el sector energético regional, la lectura es que Guatemala logró algo clave: resolver rápidamente incertidumbres sin interrumpir el mensaje hacia el mercado. Esa capacidad de reacción fue interpretada por los inversores como una señal de madurez regulatoria, especialmente en una región donde los cambios políticos o institucionales suelen alterar el apetito por nuevos proyectos.
Panamá también logró consolidarse como un destino altamente competitivo para el capital extranjero, particularmente con licitaciones que combinaron agresividad tarifaria con previsibilidad contractual de largo plazo. La LPI ETESA 01-25 comprometió USD 441,1 millones en contratos energéticos, con predominio de generación eólica y precios equivalentes de USD 23,86/MWh, una de las referencias más agresivas registradas recientemente en Centroamérica.
REVIVA FES GUATEMALA 2026: https://www.youtube.com/watch?v=-fQIrVqwZYk
El diseño contractual también resultó especialmente atractivo para los desarrolladores, ya que contempló adjudicaciones energéticas por 240 meses y compromisos de potencia firme por 216 meses, una estructura que aporta visibilidad financiera y reduce riesgos de recuperación para inversiones intensivas en capital.
Seguir leyendo
A esto se sumó la licitación LPI ETESA 01-26, donde la Empresa de Transmisión Eléctrica (ETESA) adjudicó más de 15 proyectos solares y eólicos con un precio consolidado de USD 33,7/MWh y un promedio general de USD 34,4/MWh, valores que cobraron aún mayor relevancia considerando que la referencia oficial para ese segmento había sido fijada en USD 47,8/MWh, dejando en evidencia una presión competitiva muy superior a la inicialmente prevista por el propio mercado panameño.
Mientras Guatemala y Panamá avanzaban con adjudicaciones concretas y nuevas oportunidades de expansión, Honduras seguía redefiniendo el diseño de su propia licitación estructural. El proceso de 1500 MW, concebido como uno de los llamados energéticos más relevantes del país en los últimos años, continúa rodeado de incertidumbre respecto de aspectos sensibles para cualquier inversor internacional.
Entre ellos aparece la posible eliminación del esquema BOT (Build, Operate and Transfer), contemplado en versiones previas de los pliegos, así como dudas sobre la continuidad del mecanismo de subastas inversas, una herramienta que en mercados como Guatemala ya demostró capacidad para reducir precios y elevar competencia entre oferentes.
Según coinciden las fuentes consultadas, el principal problema no radica en la falta de potencial energético, ya que Honduras conserva atributos relevantes dentro del mapa regional, sino en la dificultad para ofrecer señales regulatorias claras y garantías suficientes en una región históricamente percibida como riesgosa para el capital extranjero. En ese sentido, una de las fuentes es tajante: “No basta con tener el potencial energético, hay que dar garantías”.
REVIVA FES GUATEMALA 2026: https://www.youtube.com/watch?v=-fQIrVqwZYk
La revisión del modelo energético hondureño también responde al cambio de administración y a una discusión más amplia sobre el rol del Estado dentro del sistema eléctrico, particularmente respecto del equilibrio entre apertura al capital privado y protección de activos estratégicos. Sin embargo, esa discusión institucional ocurre en un momento especialmente delicado para el sistema.
La demanda eléctrica hondureña crece entre 5% y 6% anual, mientras el país enfrenta un déficit cercano a 100 MW, una situación que ya deriva en racionamientos selectivos durante períodos críticos, especialmente en verano. Eso implica que la discusión sobre el diseño definitivo de la gran licitación no solo impacta sobre el apetito inversor, sino también sobre una necesidad operativa inmediata.
Paradójicamente, Honduras mantiene ventajas estructurales difíciles de replicar en la región. Es el único país centroamericano con tres interconexiones regionales activas con Guatemala, El Salvador y Nicaragua, lo que le otorga una posición estratégica dentro del mercado eléctrico regional para el intercambio energético. Sin embargo, en el escenario actual esas fortalezas no alcanzan para compensar la falta de certidumbre regulatoria, especialmente cuando el capital internacional compara alternativas prácticamente en simultáneo.
La comparación con sus vecinos deja una conclusión incómoda para Honduras: mientras Guatemala ya proyecta PEG-6 y redefine PET-4, y Panamá adjudica contratos multimillonarios con algunos de los precios más competitivos de la región, Tegucigalpa todavía intenta definir bajo qué reglas saldrá a competir por un capital que, en los hechos, ya empezó a mirar hacia otros mercados.
REVIVA FES GUATEMALA 2026: https://www.youtube.com/watch?v=-fQIrVqwZYk