


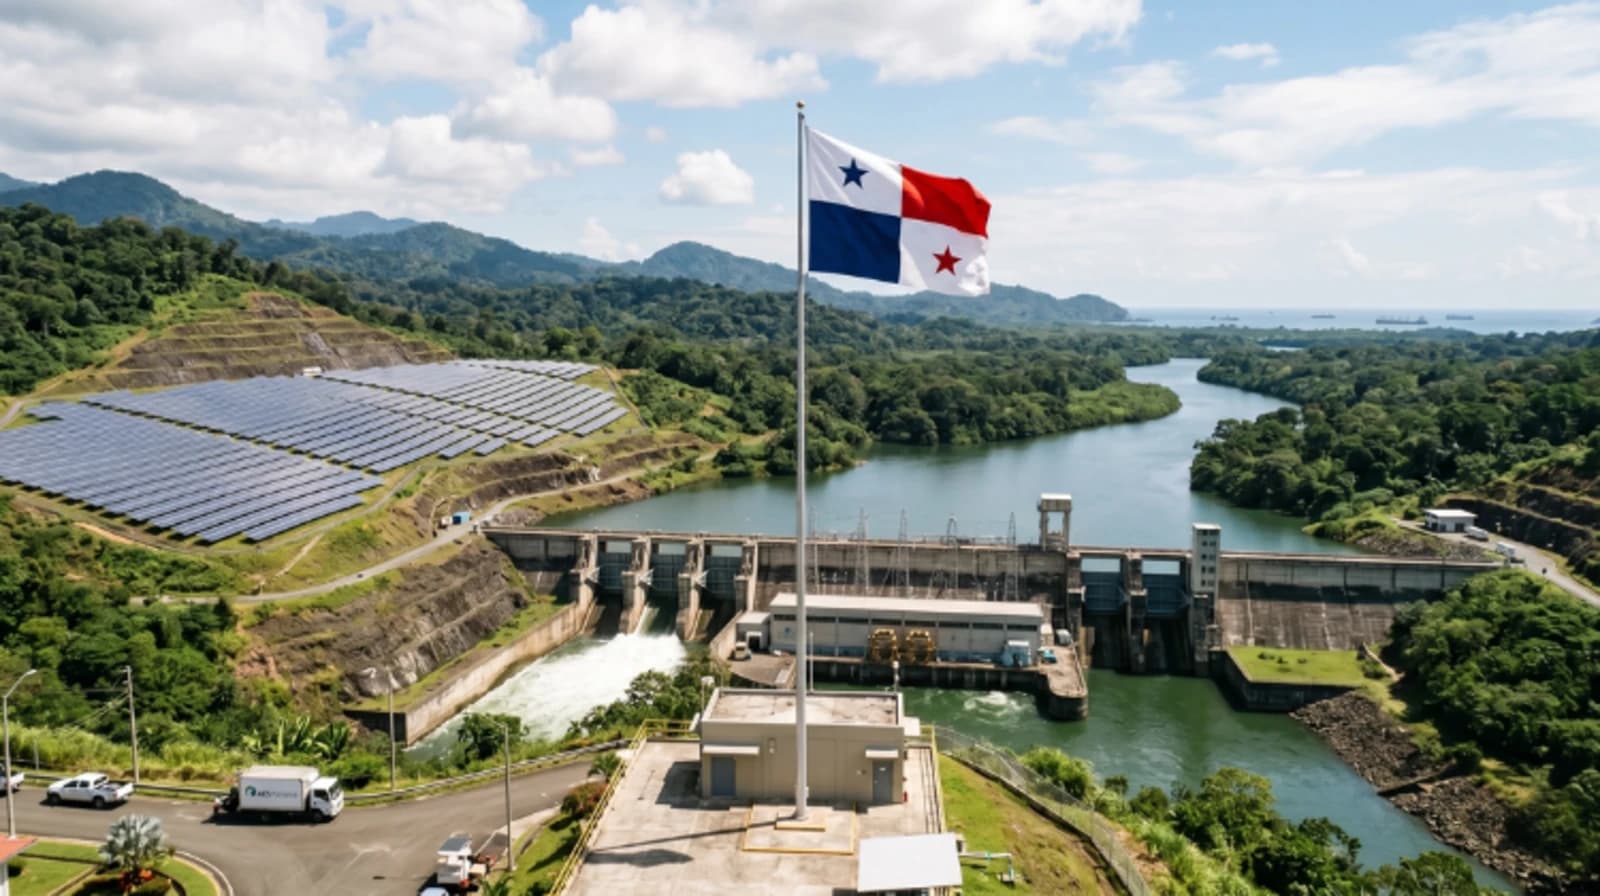
La licitación LPI ETESA 01-26 de Panamá definió a las 19 empresas que abastecerán parte de la demanda eléctrica panameña en los próximos años. Con 22620274 MWh adjudicados y precios que quedaron por debajo del valor de referencia, entre los 33,7 USD/MW y los 34,4 USD/MWh, el proceso consolidó el liderazgo de grandes utilities, pero también abrió espacio a desarrolladores renovables especializados y generadores independientes que amplían la competencia dentro del mercado.
El reparto deja una señal clara sobre la evolución del sistema eléctrico panameño: AES mantiene una posición dominante, pero el ecosistema de adjudicatarios muestra una diversificación creciente entre jugadores internacionales, plataformas regionales y empresas locales. Como lectura de fondo, la licitación confirma que Panamá ya no concentra sus contratos únicamente en los incumbentes históricos, sino que amplía el universo de proveedores con capacidad de competir agresivamente en precio.
Otro dato relevante es la fuerte presencia renovable dentro del proceso. Solar e hidroeléctrica capturan una parte sustancial del reparto y consolidan una matriz donde la contratación de energía firme ya no depende exclusivamente de grandes estructuras tradicionales, sino también de vehículos corporativos más flexibles y especializados.

Los cinco grandes ganadores
AES Panamá se posiciona como el mayor adjudicatario del proceso con 8035938 MWh asignados, consolidando su rol como actor estructural del sistema eléctrico nacional. La filial de AES Corporation mantiene uno de los portafolios más robustos del país, combinando activos hidroeléctricos, térmicos, solares, almacenamiento y distribución eléctrica. Su operación en Panamá forma parte de una estrategia regional con presencia en República Dominicana, Chile, Colombia y El Salvador, lo que le permite competir con escala en este tipo de contrataciones.
Avanzalia aparece como el segundo mayor ganador con 4810096 MWh adjudicados, confirmando el avance de desarrolladores internacionales especializados en renovables dentro de Centroamérica. La firma española ha centrado su crecimiento en proyectos solares utility scale en América Latina, África y Europa, consolidándose como uno de los jugadores más activos del segmento fotovoltaico en mercados emergentes.
Alternegy logra 1031888 MWh adjudicados y se posiciona entre los actores más relevantes del proceso. La compañía ha desarrollado actividad en infraestructura energética y generación, apostando por mercados donde los contratos de suministro de largo plazo permiten monetizar activos renovables y consolidar presencia comercial.
Bontex obtiene 942661 MWh y se instala entre los adjudicatarios de mayor volumen. Su presencia evidencia cómo el mercado panameño empieza a abrir espacio a estructuras empresariales con menor exposición pública, pero con capacidad para competir con ofertas financieramente agresivas frente a jugadores tradicionales.
El quinto escalón lo ocupa Energía y Servicios de Panamá (ESPEAA), con 580072 MWh adjudicados, confirmando la amplitud competitiva que empieza a mostrar el mercado panameño. La compañía se instala entre los jugadores de mayor peso dentro del reparto, dejando en evidencia que el proceso no quedó exclusivamente concentrado entre utilities tradicionales y desarrolladores internacionales.
La solar gana espacio con desarrolladores especializados
La tecnología solar también consolida un bloque competitivo propio dentro de la adjudicación. Mercurio Solar obtiene 413019 MWh, posicionándose entre los jugadores fotovoltaicos con mayor peso dentro del proceso.
Seguir leyendo
En paralelo, Brillo Solar alcanza 394091 MWh, aunque detrás de esta razón social aparece Istmo Energy, desarrollador panameño enfocado en generación renovable y soluciones energéticas dentro del mercado local.
También destaca Gena Solar con 123756 MWh adjudicados, brazo renovable de Generadora del Atlántico (GENA), compañía de capital colombiano con operaciones en Panamá desde 2009. La firma amplió su apuesta fotovoltaica tras adquirir Llano Sánchez Solar y desarrollar posteriormente el parque Don Félix, complementando un portafolio que también incluye generación térmica y una planta de biogás en Cerro Patacón.
Más abajo aparecen Caldera Energy Corp con 74815 MWh, Tecnisol IV con 50042 MWh, empresa panameña que opera la planta solar Ikako III de 3 MW en Chiriquí, Arrendadora Istmo Energy con 16481 MWh, y Deca Solar con 7239 MWh, completando el ecosistema fotovoltaico adjudicado.
Como lectura de mercado, el resultado deja otro mensaje: la energía solar ya no aparece como un actor complementario dentro de estas contrataciones, sino como una tecnología con capacidad real de capturar bloques relevantes de suministro.
El bloque hidroeléctrico mantiene peso estructural
Si la solar gana dinamismo, la hidroelectricidad sigue mostrando fortaleza dentro del sistema eléctrico panameño. Entre los principales adjudicatarios del segmento aparece Hydro Caisán con 565747 MWh, compañía vinculada a Panama Power Holdings y con participación activa en la generación renovable del país.
También destaca Las Perlas Norte y Las Perlas Sur, con un consolidado de 492141 MWh adjudicados, activos hidroeléctricos que hoy forman parte del portafolio gestionado por EnfraGen, plataforma energética respaldada por Glenfarne.
Otro actor relevante es Capira Energy Park, con 402055 MWh adjudicados, mientras Istmus Hydro Power suma 328038 MWh, compañía especializada en centrales hidroeléctricas de pasada en Chiriquí y también vinculada al ecosistema corporativo de EnfraGen.
El reparto también incluye a Hidro Boquerón con 315979 MWh, operadora de la central Macano; Electron Investment con 190893 MWh; y Hidroecológica del Teribe con 164608 MWh, filial del grupo colombiano EPM que opera la central Bonyic en Bocas del Toro.
El ecosistema de pequeños generadores
La licitación también confirma la atomización del segmento hidroeléctrico panameño, con una amplia presencia de generadores medianos e independientes. Allí aparecen Saltos de Francolí con 84987 MWh, operadora del proyecto Los Planetas I; Hidroeléctrica San Lorenzo con 47244 MWh; Hidroibérica con 39128 MWh; Desarrollo Eléctrico con 19281 MWh; Hidro Panamá con 17374 MWh; y Hidroeléctrica Bajos del Totuma con 9186 MWh, desarrolladora de una central de 7 MW sobre el río Chiriquí Viejo.
Este reparto evidencia una característica propia del mercado panameño: una matriz donde conviven grandes utilities, desarrolladores internacionales y múltiples generadores independientes con capacidad de capturar contratos dentro de procesos competitivos.