


Más de 22 GW de proyectos solares y eólicos, un mercado de almacenamiento que podría acercarse a 700 MW hacia 2030 y más de 12 millones de dólares en inversiones a la espera configuran el escenario con el que Perú llega a una nueva instancia de discusión sobre su transición energética.
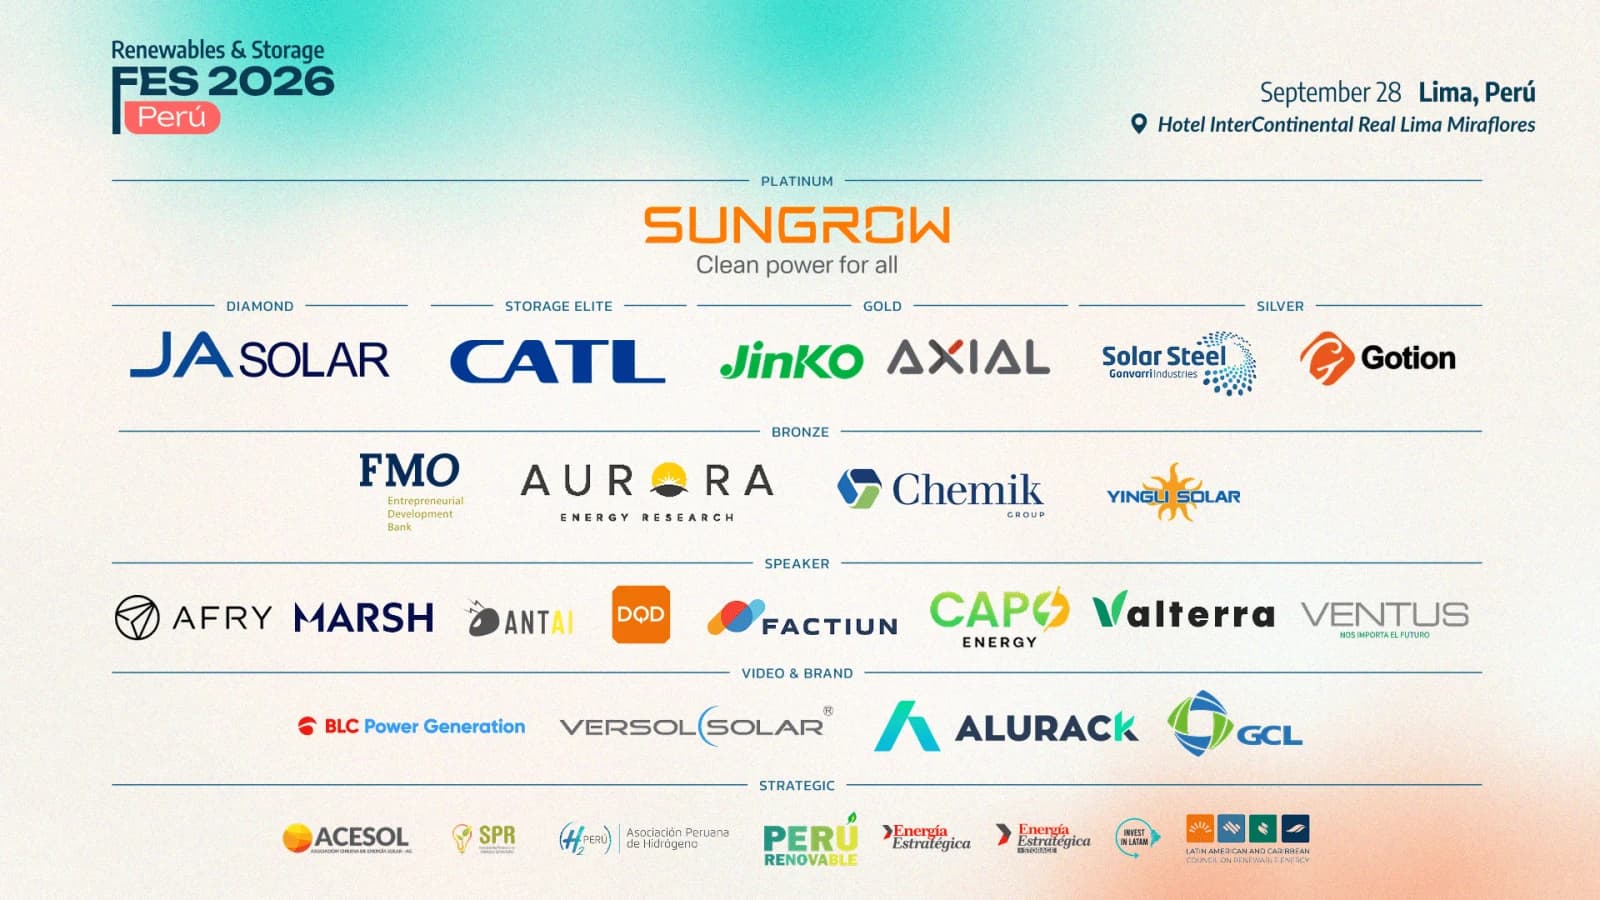
Estos números serán parte del trasfondo de la segunda edición de Future Energy Summit (FES) Perú, que se realizará el próximo 28 de septiembre en el Hotel InterContinental Real Lima Miraflores, en Lima, y reunirá a autoridades, generadores, desarrolladores, inversionistas y proveedores del sector.
El debate regulatorio, la maduración de los proyectos y las necesidades de transmisión formarán parte de la agenda, en un mercado que dispone de una extensa cartera renovable, pero todavía enfrenta desafíos para convertir buena parte de ese pipeline en centrales en operación.
La fotografía actual muestra una matriz con alta dependencia de la hidroelectricidad y el gas natural. De acuerdo con el informe de mercado utilizado en la capacitación de FES, aproximadamente el 53% corresponde a hidroelectricidad y entre el 35% y 40% a gas natural, mientras que la participación de solar y eólica ronda el 15%.
A la vez, Perú dispone de un recurso solar destacado en el sur y condiciones eólicas competitivas en la costa, factores que explican parte del interés de desarrolladores e inversionistas locales e internacionales.
Actualmente existen 1095,4 MW solares y 1021,3 MW eólicos instalados, equivalentes a 2116,7 MW entre ambas tecnologías. Sin embargo, la magnitud de las iniciativas que buscan avanzar es considerablemente superior.
La cartera solar alcanza los 13778 MW, de los cuales sólo 2726 MW tienen Concesión Definitiva de Generación. En paralelo, existen 8243 MW eólicos en desarrollo, pero apenas 988 MW cuentan con esa concesión.
Entre ambas tecnologías hay, por lo tanto, más de 22 GW en distintas etapas, aunque una fracción considerable todavía debe atravesar instancias administrativas y técnicas antes de convertirse en capacidad operativa.
La diferencia entre el tamaño del pipeline y el grado real de avance instala una de las principales discusiones del sector: qué condiciones permitirán que las iniciativas más maduras efectivamente lleguen a la construcción y operación.
Otro indicador refleja esa brecha. De los 105 proyectos con Estudios de Pre Operatividad (EPO) aprobados por el Comité de Operación Económica del Sistema Interconectado Nacional (COES), sólo 19 cuentan con Concesión Definitiva de Generación.
El informe plantea que la potencia operativa sumada a proyectos con EPO aprobados podría llevar la capacidad a 24,1 GW hacia 2030, aunque un escenario favorable para nueva capacidad instalada se ubica en torno a 5,8 GW.
El marco normativo será una de las piezas determinantes para definir cuánto de ese potencial puede materializarse. Uno de los puntos centrales es la Ley N.º 32249, promulgada en enero de 2025, cuya implementación todavía depende de reglamentos pendientes.
La normativa modifica la Ley N.º 28832 e introduce cambios relevantes en la contratación eléctrica. Entre ellos aparecen la separación de la contratación de energía y potencia y la habilitación de licitaciones por bloques horarios, en lugar de un suministro uniforme durante las 24 horas.
El esquema busca generar condiciones para una mayor participación de tecnologías renovables en futuras licitaciones, permitiendo que la solar y la eólica presenten ofertas adaptadas a sus respectivos perfiles de generación.
Su implementación podría habilitar nuevas oportunidades para PPAs y desarrollos renovables, además de incrementar la competencia y favorecer una mayor diversificación de la matriz eléctrica peruana.
El almacenamiento aparece dentro de esa misma transformación. Perú todavía no cuenta con un mercado BESS consolidado, aunque las condiciones regulatorias y técnicas comienzan a configurar una nueva etapa para este segmento.
Según el escenario incluido en el informe, el país podría incorporar cerca de 700 MW de almacenamiento hacia 2030. El interés ya alcanza a compañías como ENGIE, Enel, Kallpa, Acciona, Sungrow y Zelestra.
La Ley N.º 32249 reconoce el almacenamiento y abre la puerta a nuevos modelos de negocio, mientras que los procedimientos regulatorios vinculados con servicios complementarios permitirían que los sistemas BESS no dependan exclusivamente del arbitraje de energía y puedan acceder a diferentes fuentes de ingresos.
Seguir leyendo
Precisamente, el reglamento de servicios complementarios se encuentra entre las definiciones pendientes, por lo que su evolución será seguida de cerca por desarrolladores, fabricantes e inversionistas interesados en almacenamiento.
A esto se suma un antecedente reciente para el sistema peruano. La crisis del gas provocó incrementos en los precios de la energía, reforzando la discusión sobre almacenamiento, diversificación de la matriz y reducción de la exposición a la disponibilidad de ese combustible.
Minería, grandes consumidores y transmisión
La demanda corporativa también será determinante para el próximo ciclo renovable peruano. La minería aparece como el principal motor por su peso como consumidor eléctrico y por los objetivos de descarbonización que llevan al sector a evaluar PPAs, generación renovable y soluciones de almacenamiento.
El mercado comercial e industrial se extiende además hacia cemento, agroindustria, manufactura y retail, segmentos donde crece el interés por PPAs corporativos, autoconsumo, soluciones solar más BESS y herramientas de gestión energética.
El incremento de los precios eléctricos fortalece a su vez el atractivo del autoconsumo entre los grandes consumidores, agregando otro vector de demanda para proveedores de tecnología, desarrolladores y compañías de servicios energéticos.
En paralelo, la transmisión constituye uno de los principales desafíos para acompañar el crecimiento proyectado. La existencia de recursos solares concentrados principalmente en el sur y de importantes condiciones eólicas sobre la costa obliga a considerar la infraestructura necesaria para evacuar la nueva generación.
Por ello, la discusión que llegará a FES Perú abarcará la madurez efectiva de los proyectos, las posibilidades de conexión, la expansión de redes, las reglas de contratación y la bancabilidad de las iniciativas, además del volumen de potencia que actualmente figura en carpeta.
El escenario combina fortalezas y obstáculos. Entre las primeras aparecen los recursos solares y eólicos, una extensa cartera de desarrollos, la presencia de compañías nacionales e internacionales y una demanda minera y corporativa interesada en renovables y almacenamiento.
Del otro lado permanecen la reglamentación pendiente de la Ley N.º 32249, los procesos administrativos lentos, las necesidades de expansión de transmisión y un escenario político atravesado por cambios recientes.
En términos económicos, el tamaño de la oportunidad es significativo. El relevamiento recoge estimaciones de la Asociación Peruana de Energías Renovables (SPR) que ubican en más de 12000 millones de dólares las inversiones a la espera.
Quiénes ya se posicionan para FES Perú
La composición de los partners confirmados para la segunda edición de FES Perú permite observar qué segmentos empresariales están siguiendo este escenario. Fabricantes solares, compañías de almacenamiento, estructuras, ingeniería, consultoría, financiamiento y servicios especializados estarán representados en Lima.
Sungrow será Platinum Partner; JA Solar participará como Diamond Partner y CATL como Storage Elite Partner. A ellos se suman Jinko y Axial como Gold Partners, mientras que Solar Steel y Gotion estarán dentro de la categoría Silver.
Como Bronze Partners aparecen FMO, Aurora Energy Research, Chemik Group y Yingli Solar, mientras que entre los Speaker Partners se encuentran AFRY, Marsh, Antai, DQD, Factiun, Capo Energy, Valterra y Ventus.
La participación empresarial se completa con BLC Power Generation, VersolSolar, Alurack y GCL dentro de Video & Brand Partners.
El encuentro también contará con aliados estratégicos vinculados al ecosistema energético regional, entre ellos ACESOL, la Sociedad Peruana de Renovables (SPR), la Asociación Peruana de Hidrógeno, Perú Renovable y el Latin American and Caribbean Council on Renewable Energy, junto con Energía Estratégica, Energía Estratégica Storage e Invest in Latam.
La presencia de fabricantes de módulos, inversores, proveedores de baterías, estructuras, desarrolladores y firmas de ingeniería refleja la amplitud de oportunidades del mercado, junto con las distintas piezas que deberán alinearse para transformar el pipeline actual en activos operativos.
Para desarrolladores e inversionistas, la atención estará puesta particularmente en la implementación de las nuevas reglas, futuras licitaciones, servicios complementarios, PPAs y expansión de transmisión. Para fabricantes y proveedores, el tamaño de la cartera solar y eólica, junto con el incipiente segmento BESS, plantea una oportunidad vinculada al ritmo efectivo de ejecución.
Así, FES Perú llegará a Lima en un momento en el que el país reúne recursos, demanda, proyectos y empresas interesadas, mientras mantiene pendientes decisiones necesarias para acelerar su materialización.
Con más de 22 GW solares y eólicos en cartera y un potencial mercado de almacenamiento de alrededor de 700 MW hacia 2030, el avance de las reglas, la infraestructura y el grado de madurez de los proyectos determinarán cuánto de ese volumen logra pasar del papel al sistema eléctrico peruano.