


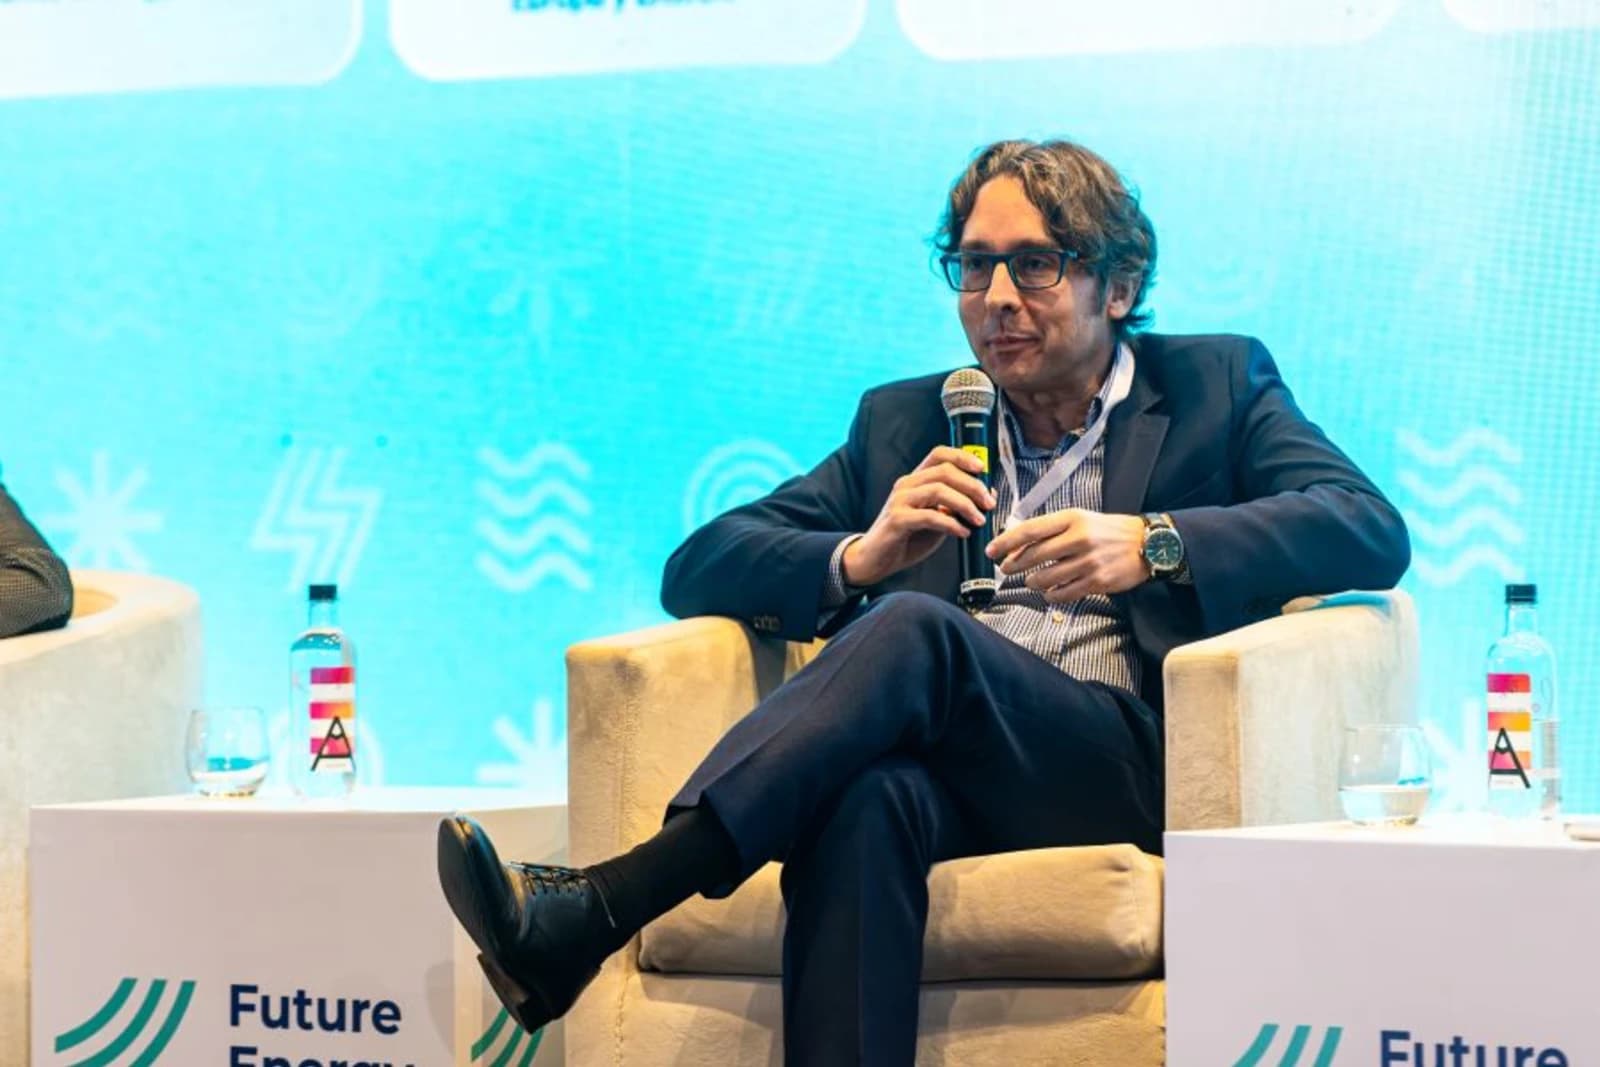
Antes de hablar de tecnología TOPCon, nuevos tamaños de módulos o evolución de costes, Luis Contreras, Managing Director de Yingli Solar, eligió comenzar por un hecho que la firma atravesó hace más de una década en Perú.
“Voy a contar una dolorosa y traumática experiencia que terminó en un caso de éxito”, señaló durante su participación en Future Energy Summit (FES) Perú el pasado 28 de septiembre.
El recuerdo se remontó al período comprendido entre 2013 y 2014, cuando la compañía suministró alrededor de 62 MW en el país y se encontró con un fenómeno que entonces todavía planteaba fuertes interrogantes a la industria fotovoltaica: la degradación inducida por potencial o PID. “El módulo perdía potencia y la producción caía drásticamente”, resumió. La contingencia se había diagnosticado junto al cliente y la planta consiguió recuperar los parámetros esperados sin demandas ni ejecución de garantías.
¿El resultado más relevante? Estuvo en los aprendizajes que aquel episodio dejó sobre materiales, encapsulantes y diseño, conocimientos que posteriormente se incorporaron a generaciones de producto más avanzadas, según explicó el ejecutivo.
Más de una década después, esa lección reapareció en los criterios con los que los grandes compradores evalúan nuevas soluciones.
“Más allá del precio, hay una atención muy fuerte en aspectos como la bifacialidad, temperatura, degradación, comportamiento a baja irradiancia y parámetros más técnicos”, explicó Contreras.
A esa lista sumó el acompañamiento al cliente durante toda la vida del activo: “Con la garantía a los 30 años tenemos que estar dando ese soporte”, además de la trazabilidad ESG de toda la cadena de valor.
Aquellos primeros 62 MW cobraron así otra dimensión. El propio fabricante situó la competencia fotovoltaica más allá del dólar por watt y la trasladó hacia cuánto podía producir un módulo, cómo se comportaba con el paso de los años y qué respaldo podía ofrecer la compañía detrás del equipo.
TOPCon y módulos de hasta 720 W: la apuesta de Yingli ante las nuevas exigencias del mercado
En este escenario, Yingli se posiciona con su plataforma n-type TOPCon, con módulos que van entre 650 y 670 W y otros formatos cercanos a 720 W, entre los más demandados en las cotizaciones analizadas por la compañía.
La tendencia acompaña un giro global: en 2025 se instalaron alrededor de 690 GW fotovoltaicos, mientras la tecnología n-type ya concentraba cerca del 82% de los wafers de silicio cristalino destinados a células.
La bancabilidad empezó así a exigir algo más que un módulo competitivo en origen: rendimiento verificable, degradación controlada y un fabricante capaz de sostener el activo durante toda su vida útil.
Este cambio tecnológico adquiere especial relevancia en Perú, donde la cartera de proyectos solares continúa avanzando hacia nuevas etapas de desarrollo.
Solo durante 2026, cinco grandes iniciativas fotovoltaicas obtuvieron concesión definitiva de generación y acumularon 1.247,9 MW: Ruta del Sol, Sunny III, Yuramayo, Arenarosa y Locumba.
Seguir leyendo
El avance de estos proyectos plantea un desafío adicional para desarrolladores y proveedores: transformar la capacidad autorizada en centrales efectivamente operativas, garantizando equipos competitivos, rendimiento a largo plazo y condiciones de suministro que permitan sostener los cronogramas de construcción.
En ese contexto, la bancabilidad de los proyectos empieza a exigir algo más que módulos de bajo coste: rendimiento verificable, degradación controlada y fabricantes capaces de respaldar los activos durante toda su vida útil.
Sin embargo, el crecimiento renovable empezó a trasladar la presión hacia otro frente: cuánta flexibilidad podía absorber el sistema peruano. Con alrededor de 4,5 GW de nueva capacidad limpia prevista, estimaciones presentadas durante FES ubicaron la necesidad potencial de BESS entre 300 MW y cerca de 1 GW. Aurora Energy Research llevó la proyección más adelante y calculó alrededor de 3 GW de nueva capacidad flexible hacia 2035, entre baterías y generación térmica de punta.
Contreras puso, sin embargo, una condición previa: “La demanda tiene que alinearse con todo lo que se quiere incorporar al mercado en cuanto a renovables”.
Y sumó el segundo límite: aunque Perú couenta con una infraestructura eléctrica relativamente sólida, “para meter en el sistema toda la capacidad que se quiere meter, se necesita siempre reforzar la red y se necesitan inversiones”.
La expansión ya empezó a mover capital. ISA Energía proyectó más de USD 1.300 millones, con 1.400 kilómetros de nuevas líneas, seis subestaciones y 20 ampliaciones, mientras la demanda máxima del SEIN había superado los 8.200 MW durante 2026.
El desafío quedó así bastante definido: más generación exigía más red y más flexibilidad al mismo tiempo. Para los próximos proyectos solares, el almacenamiento podría ganar espacio, pero su despliegue dependería también de que transmisión y demanda avanzan al ritmo de los nuevos GW.
China movió la ecuación y los COD 2027-2028 empezaron a exigir decisiones antes
Para los desarrollos con horizonte de construcción en uno o dos años, Contreras puso el foco en la cadena global de suministro.
“Mi mayor preocupación sería que la materia prima en la cadena de suministro no sea demasiado volátil en los próximos meses y que no haya nuevos impuestos”, advirtió.
La señal llegó después de años de sobreoferta y caída de precios. A finales de septiembre, la referencia de OPIS para módulos TOPCon chinos de menos de 645 W se ubicó en USD 0,108/W FOB China, mientras China avanzaba con la retirada de incentivos fiscales a las exportaciones fotovoltaicas y nuevas exigencias de eficiencia y consumo energético para 2027.
Para los proyectos peruanos con COD 2027-2028, el cambio redujo el margen para especular con nuevas bajas. Con casi 1,25 GW solares que obtuvieron concesión definitiva durante 2026, la estabilidad del coste y la disponibilidad de equipos comenzaron a pesar cada vez más en las decisiones de compra.
Contreras anticipó que la tecnología seguiría mejorando, pero marcó otra condición para los próximos cierres: “Esperamos que a nivel coste-precio en el mercado sea estable”.
La presión no se limitó a los módulos. Durante la última edición de FES en Perú, también aparecieron cables, equipos de alta tensión y transformadores entre los componentes capaces de condicionar los cronogramas. Para llegar a tiempo a los próximos COD, el desafío pasó así de conseguir únicamente un buen precio a asegurar suministro y mantenerlo dentro del modelo financiero previsto.