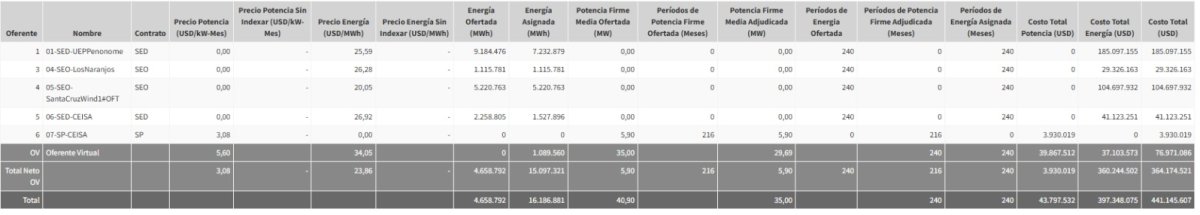
La licitación LPI ETESA 01-25 dejó dos señales fuertes para el mercado panameño: un precio promedio adjudicado de 23,86 USD/MWh y un claro predominio de tecnología eólica en el suministro asignado, resultado que refuerza la competitividad renovable en el país.
Del bloque neto adjudicado, los proyectos eólicos concentraron 12.453.642 MWh, mientras las centrales hidroeléctricas sumaron 2.643.677 MWh. Además, la potencia firme directa adjudicada fue de 5,9 MW, correspondiente a tecnología hidroeléctrica, mientras con participación del oferente virtual el promedio asciende a 35,59 MW.
En paralelo, la subasta adjudicó 15.097.321 MWh por USD 360,2 millones, con ofertas entre 20,05 y 26,92 USD/MWh, y un promedio equivalente de 23,86 USD/MWh calculado según la metodología del pliego. Estos valores corresponden a precios traídos a valor presente con una tasa de descuento del 12%, por lo que no representan precios nominales directos de suministro, sino el valor económico equivalente utilizado para evaluar las ofertas. “Es un resultado muy competitivo para contratos a 20 años y deja una referencia fuerte para próximos procesos”, señalan fuentes del sector.
El peso eólico no solo se refleja en el volumen adjudicado, sino también en el componente económico del proceso, al haber marcado la oferta más baja de la subasta con 20,05 USD/MWh y contribuir a consolidar el promedio competitivo que dejó la licitación.
Con la participación del oferente virtual, el volumen total asignado asciende a 16.186.881 MWh, mientras los compromisos económicos alcanzan USD 441,1 millones.
El resultado cobra peso por el contexto previo. La convocatoria había recibido siete ofertas y llegaba en un escenario donde el mercado seguía de cerca si la competencia permitiría sostener precios agresivos en contratos de largo plazo.
Fuentes consultadas sostienen que el resultado confirma esa expectativa. “La subasta muestra que todavía hay margen para precios agresivos en Panamá”, indican.
Los contratos energéticos fueron adjudicados por 240 meses, mientras la potencia firme quedó comprometida por 216 meses, combinación que aporta previsibilidad para expansión y respaldo para el sistema.
Además del precio promedio, el reparto tecnológico aparece como otro de los mensajes centrales del proceso: la eólica se consolida como tecnología dominante en nuevas contrataciones, mientras la hidro mantiene un rol complementario para firmeza y respaldo del sistema.
En ambas variables —precios y mix tecnológico— Panamá deja una señal contundente para futuras licitaciones.