


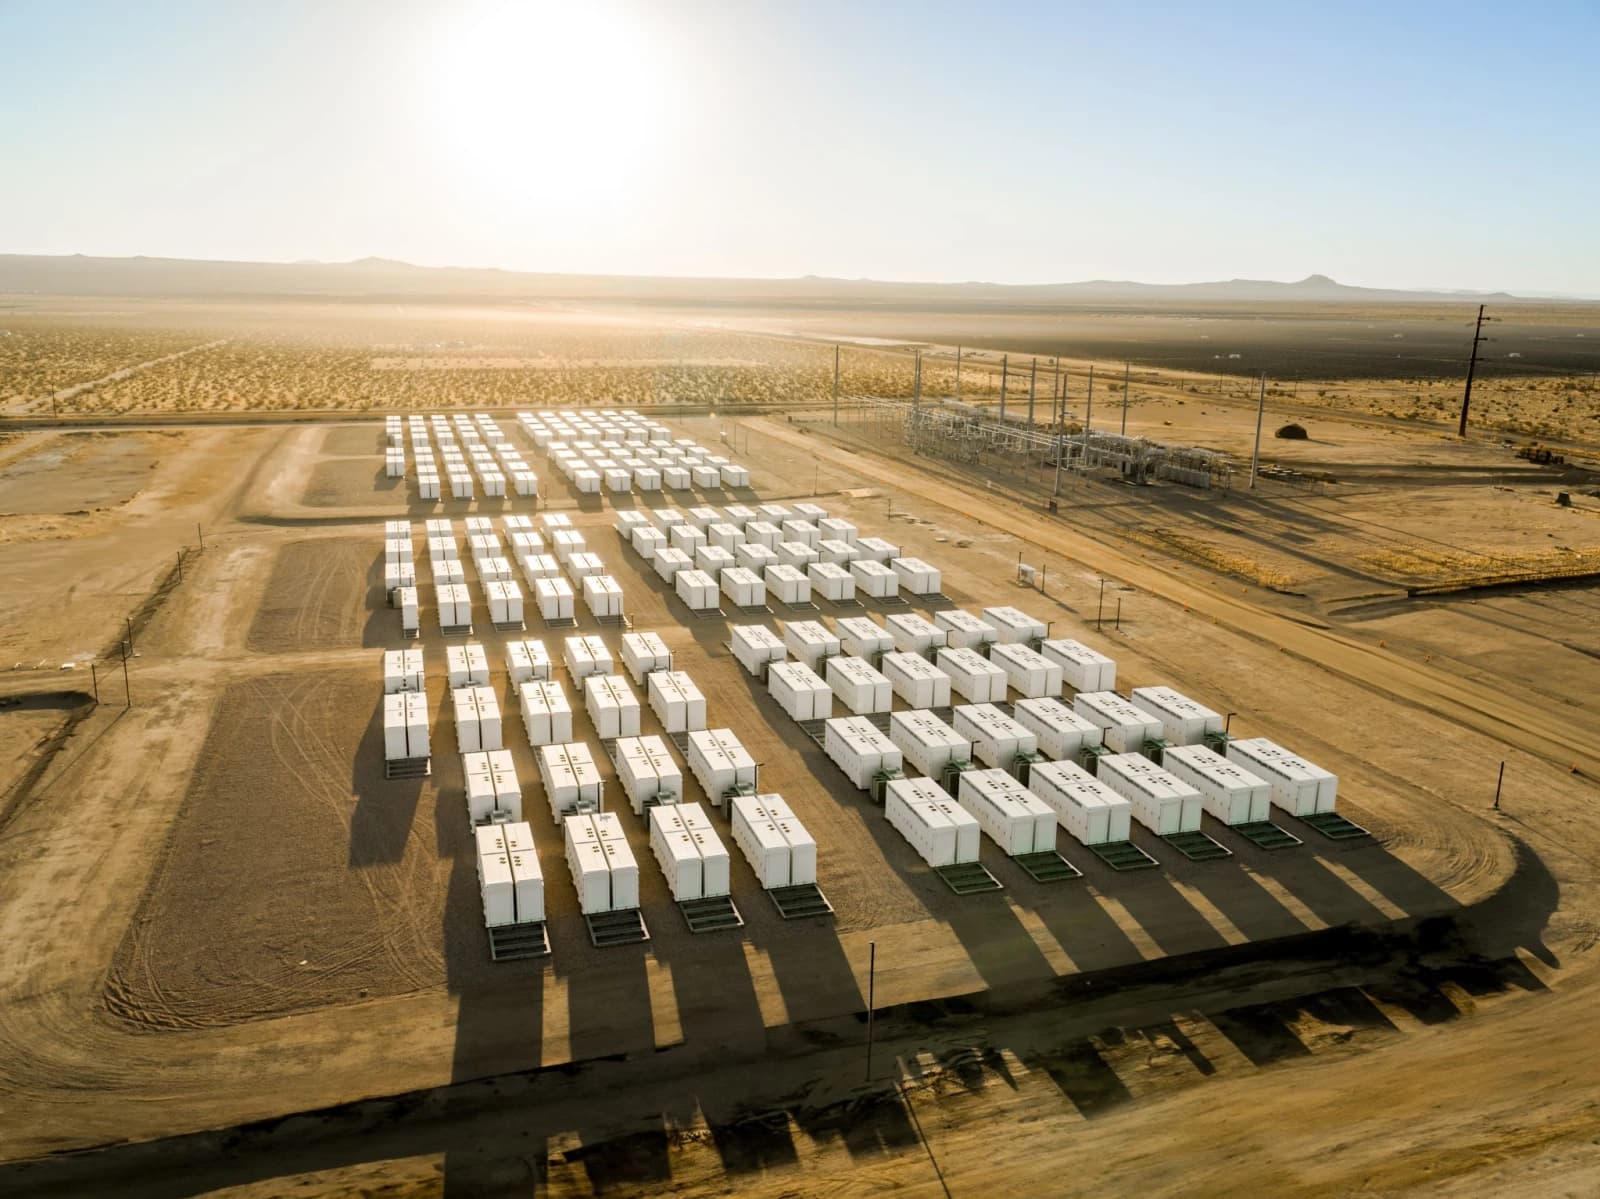
El Operador Nacional do Sistema Elétrico (ONS) de Brasil publicó junto con ANEEL y EPE la capacidad remanente del Sistema Interconectado Nacional (SIN) que servirá de referencia para las primeras subastas BESS stand-alone del país, denominadas “LRCAP 2026 – Armazenamento Nacional y LRCAP 2026 – Armazenamento”, programadas para el 2 y 4 de diciembre, respectivamente.
Los resultados muestran fuertes contrastes: hay barras con márgenes próximos a 3000 MW y más de 50 combinaciones de punto de conexión y nivel de tensión con disponibilidad prácticamente nula.
El mayor valor individual identificado corresponde a Arinos 2, en Minas Gerais, con 2960 MW en 500 kV, seguido por Janaúba 3 con 2920 MW y Jaíba con 2575 MW.
Asimismo, en el norte de Minas Gerais y oeste de Bahía, 22 barras acumulan cerca de 22 GW si se suman sus márgenes individuales, pero el conjunto está limitado a 3.200 MW.
Mientras que en otra extensa región que comprende puntos de Bahía, Piauí y Ceará, 41 barras superan en conjunto 28 GW, frente a un techo regional de apenas 3670 MW.
Sin embargo, todos los valores mencionados no equivalen automáticamente a potencia utilizable porque cada instalación queda sujeta a límites adicionales por subárea y área eléctrica. Por lo que ese condicionante será determinante en diciembre.
Como consecuencia, los desarrolladores deberán leer simultáneamente el límite individual, las restricciones agregadas y las condiciones técnicas asociadas a cada punto, ya que la red no permite sumar linealmente todos los valores publicados.
La publicación llega después de una inscripción récord, considerando que la Empresa de Pesquisa Energética registró inicialmente más de 6000 proyectos por 296,8 GW, aunque ese volumen deberá atravesar el proceso de análisis técnico y recién en noviembre se conocerá cuántos proyectos y capacidad podrá participar de las subastas.
La nota del ONS incorpora ahora otra variable crítica: cuánto margen queda realmente en la infraestructura eléctrica para conectar almacenamiento.
La metodología establece tres escalones. El primero corresponde al barramento candidato, es decir, el límite de cada punto individual. Por encima aparecen las restricciones de subárea, que agrupan varias instalaciones, y finalmente las de área, que fijan un máximo conjunto para regiones eléctricas más extensas.
Igaporã III muestra con claridad esta lógica. La barra de 230 kV admite individualmente hasta 2.000 MW, pero la subárea Bom Jesus da Lapa–Igaporã tiene un límite conjunto de 900 MW.
Futura presenta una situación similar. El punto de 500 kV alcanza 2.165 MW, mientras que la subárea de Sobradinho restringe el conjunto a 1.500 MW.
Los límites tampoco derivan solamente del flujo de potencia disponible. El ONS combinó disponibilidad física, desempeño estático y dinámico y análisis de cortocircuito para determinar los márgenes finales.
El cortocircuito también modifica de manera significativa algunos resultados. Por ejemplo, en Guaíba 3, 230 kV, el comportamiento estático y dinámico permitiría admitir 1.140 MW. Sin embargo, un interruptor de 40 kA en la subestación industrial de Cidade, para el cual no se recomienda sustitución, lleva el margen final a apenas 150 MW.
En Capivari do Sul, 230 kV, la misma clase de restricción reduce el valor de 650 MW a 100 MW. Mientras que la región de Fortaleza presenta otro ejemplo: siete puntos quedan condicionados por interruptores de 31,5 kA en 69 kV, elementos que actualmente requieren gestión mediante maniobras operativas.
Las restricciones explican también por qué más de 50 combinaciones aparecen directamente con 0 MW, con una elevada concentración en las regiones norte y nordeste. EN tanto que otros casos no responden al comportamiento eléctrico sino a una limitación más básica: falta de espacio físico dentro de las subestaciones para nuevas conexiones.
En términos generales, de aproximadamente 380 unidades analizadas, cerca del 15% no presenta margen remanente. Esto deja alrededor del 85% con algún nivel de disponibilidad, aunque sujeto a las restricciones superiores y condiciones particulares que establece el estudio.
La ubicación pasa al centro de la estrategia de los desarrolladores
Cada valor debe cruzarse con los límites agregados, las restricciones operativas y las obras exigidas para viabilizar el acceso.
Algunas notas asociadas a las barras establecen incluso obligaciones directas para el emprendedor, como realizar seccionamientos por su cuenta o sustituir interruptores como condición para avanzar con la conexión.
Para inversores y desarrolladores, esto podría cambiar la lectura del mercado, ya que un punto con 2.000 MW nominales puede estar más condicionado que otro con una cifra individual menor, dependiendo del techo regional, la infraestructura existente y las intervenciones necesarias.
El análisis económico también tendrá peso. Según el Análisis de Impacto Regulatorio de ANEEL aportado como antecedente, el costo efectivo de los sistemas de almacenamiento resulta entre 63% y 83% inferior al de la última contratación de reserva de potencia. La tecnología, además, puede reducir determinados cargos vinculados a restricciones operativas.
El mercado mira diciembre con un volumen registrado de 296.807 MW, pero la publicación del ONS deja en claro que la magnitud de las inscripciones es sólo una cara del proceso.