


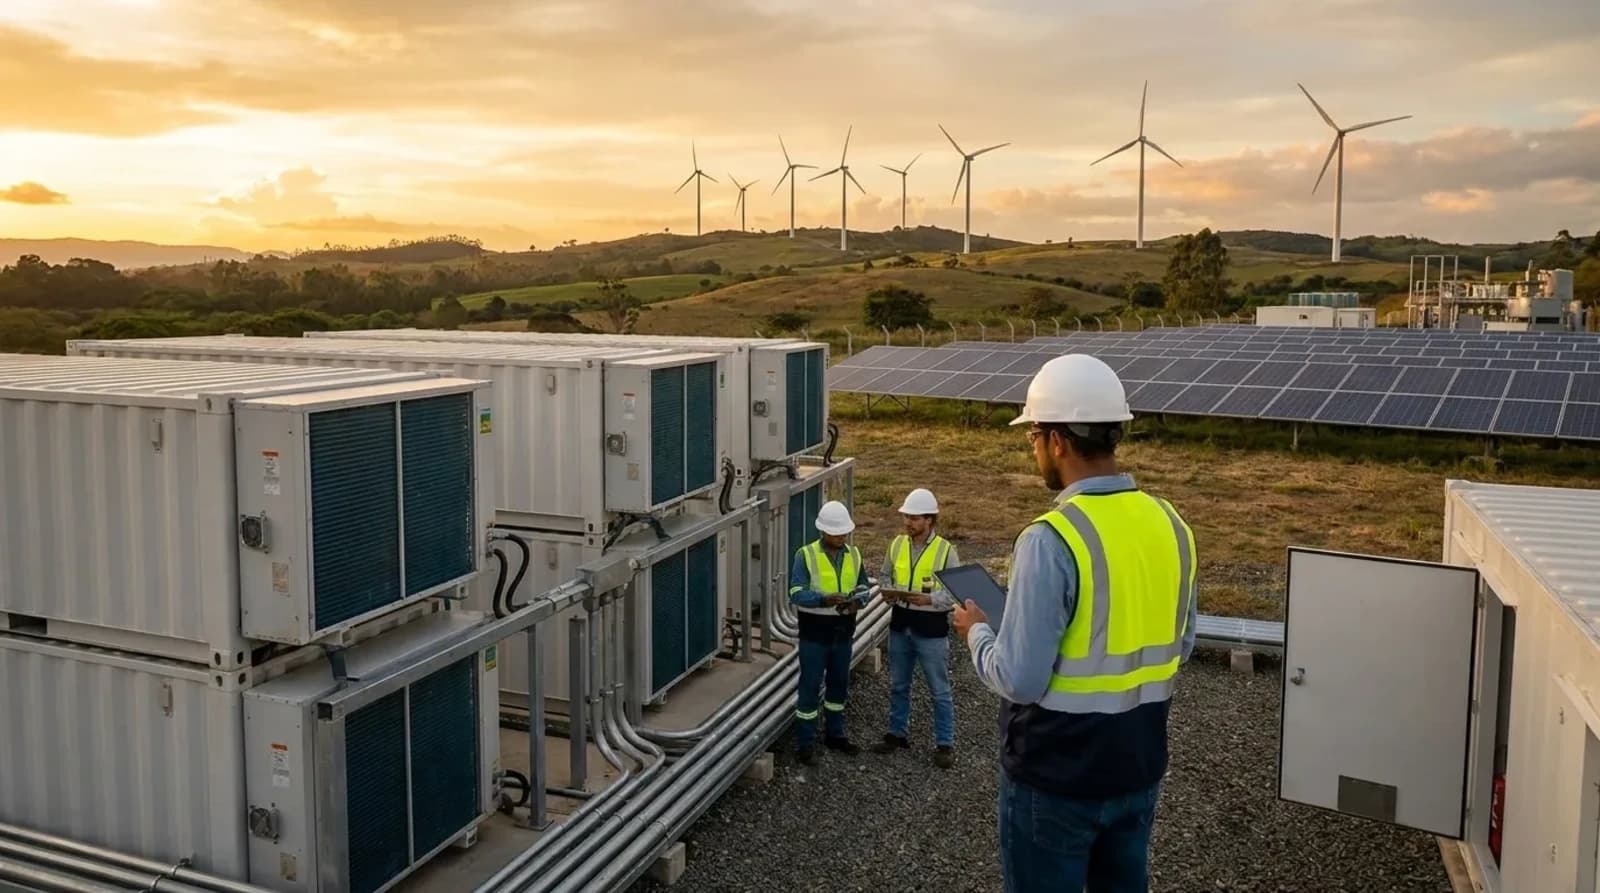
El almacenamiento con baterías atraviesa un punto de inflexión global. Según datos de BloombergNEF (BNEF) y Ember, el costo nivelado de los BESS de cuatro horas cayó 27% interanual, hasta los 78 dólares por MWh, mientras el CAPEX de estos proyectos disminuyó 31%.
En Colombia, la reducción de costos todavía no se refleja en la escala del mercado. El informe de Erco Energía estima que el país dispone de alrededor de 50 MW instalados, lejos del volumen requerido para integrar nueva capacidad solar y eólica, cubrir la demanda nocturna, reducir congestiones y fortalecer la confiabilidad del Sistema Interconectado Nacional.
La brecha entre el descenso global de los costos y el despliegue local coloca el foco sobre las señales económicas. El desafío ya no se limita a demostrar la viabilidad técnica de las baterías, sino a construir mecanismos que permitan recuperar la inversión mediante contratos, pagos por disponibilidad y remuneraciones asociadas a los servicios prestados.
“Colombia tiene el potencial de posicionarse como un hub regional de almacenamiento energético en América Latina”, sostiene Erco Energía. Para concretar esa oportunidad, el documento identifica la necesidad de marcos regulatorios adecuados, incentivos claros, acceso a financiamiento y formación técnica especializada.
BESS recortan distancia frente a otras tecnologías
La reducción de costos modifica la posición competitiva del almacenamiento. El informe ubica el costo nivelado de la solar fotovoltaica a gran escala en aproximadamente 32 dólares por MWh, mientras la eólica terrestre se sitúa cerca de 38 dólares por MWh.
Sin embargo, esas referencias corresponden a generación sin respaldo. La comparación cambia cuando se incorpora la capacidad de entregar electricidad fuera de las horas de producción renovable, responder a variaciones del sistema y cubrir períodos de alta demanda.
La combinación de solar fotovoltaica con almacenamiento presenta un costo nivelado estimado de 59 dólares por MWh. La eólica marina alcanza alrededor de 74 dólares por MWh, mientras los BESS de cuatro horas se ubican en los 78 dólares por MWh.
Las baterías también comienzan a competir con tecnologías térmicas utilizadas para aportar flexibilidad. Una central de gas de ciclo combinado registra un costo aproximado de 85 dólares por MWh, frente a los 90 dólares por MWh de un BESS con ocho horas de duración.
En el segmento de respaldo, una solución solar con ocho horas de almacenamiento ronda los 95 dólares por MWh, mientras una planta de gas destinada a atender picos de consumo llega a aproximadamente 102 dólares por MWh.
Cabe destacar que según análisis centrados en curvas de adopción tecnológica, como The Battery Domino Effect de RMI, las ventas de baterías se han duplicado cada dos o tres años y podrían crecer entre seis y ocho veces hacia 2030, alcanzando entre 5,5 y 8 TWh anuales. Cada duplicación de la producción reduce los costos entre 19% y 29% y eleva la densidad energética entre 7% y 18%.
El Laboratorio Nacional de Energías Renovables de Estados Unidos (NREL) proyecta para un sistema BESS de 60 MW y 4 horas contracciones de capital del 18% (conservador), 37% (moderado) y hasta 52% (avanzado) hasta 2035. Esta curva de deflación asegura que cualquier modelo financiero asuma costos de reemplazo o aumento de capacidad sustancialmente inferiores en la próxima década.
Colombia abre mecanismos, pero la bancabilidad sigue en juego
El mercado colombiano comenzó a incorporar señales específicas. La Comisión de Regulación de Energía y Gas habilitó convocatorias para adjudicar proyectos de almacenamiento y estableció mecanismos de remuneración orientados a atraer inversión privada y fortalecer la flexibilidad de la red.
A ello se suma la subasta de contratación de largo plazo para proyectos renovables y BESS. El proceso contempla suministros con inicio en 2030 y 2035, e incorpora el almacenamiento como una de sus principales novedades para facilitar el financiamiento de nueva infraestructura.l
Estas medidas representan un avance, aunque la habilitación regulatoria no garantiza por sí sola que los proyectos alcancen el cierre financiero. Los inversionistas deben conocer qué ingresos recibirán, durante cuánto tiempo y bajo qué condiciones podrán combinar distintas fuentes de remuneración.
No obstante, Colombia todavía debe definir cómo se remunerarán varios de esos atributos. El mercado necesita reglas que eviten dobles cargos, precisen las obligaciones de disponibilidad y permitan que los BESS compitan con plantas convencionales en la prestación de servicios auxiliares.
La capacidad instalada actual contrasta con las necesidades proyectadas. Para 2025 y principios de 2026, Colombia cuenta con una base operativa instalada estimada entre 14 MWh y 60 MWh proveniente de sistemas detrás del medidor (Behind The Meters) y proyectos asociados a pequeña generación. Por su parte, Erco Energía opera un sistema BESS de 6,9 MWh en Paratebueno (Cundinamarca) y avanza en la estabilización de una unidad de 4,5 MWh en Tolima La compañía busca desplegar entre 600 y 700 MWh, en línea con un portafolio de generación de 1200 MW.
A nivel de utility scale, Canadian Solar fue adjudicada en la convocatoria UPME STR 01-2021 que contempla un sistema BESS de 45 MWh en Barranquilla.
El Pipeline MME del Plan Energético Nacional tiene el objetivo de superar los 1000 MWh operativos al 2032.

La confiabilidad será uno de los principales asuntos de la agenda energética colombiana. La próxima ministra de Minas y Energía, María Nohemí Arboleda, llegará al cargo desde la gerencia general de XM, operador del sistema eléctrico, con el reto de ejecutar capacidad pendiente, avanzar en la nueva subasta y acelerar el almacenamiento.
Las señales que faltan en Colombia
Según Erco Energía, la primera condición para destrabar el mercado es consolidar contratos de largo plazo que reduzcan la volatilidad de los ingresos. El financiamiento será más accesible si los proyectos cuentan con compradores solventes, obligaciones claras y horizontes compatibles con la vida útil del activo.
La empresa apunta que la segunda señal pasa por crear un mercado formal y competitivo de servicios auxiliares. Los BESS pueden regular frecuencia y tensión con mayor velocidad que numerosos activos convencionales, pero necesitan recibir pagos específicos por esa disponibilidad y precisión.
También será necesario reconocer la capacidad firme aportada durante períodos críticos. Una batería no solo genera valor por los megavatios hora entregados, sino por mantenerse disponible para responder cuando la oferta renovable disminuye o la red enfrenta restricciones.
El cuarto componente es permitir el revenue stacking, es decir, que un mismo proyecto combine ingresos procedentes de energía, capacidad y servicios complementarios. La regulación deberá evitar que el activo comprometa la misma potencia para obligaciones incompatibles, sin impedir la monetización eficiente de sus diferentes funciones.
Por último, las convocatorias deberán enfocarse en los nodos donde el almacenamiento entregue mayor valor al sistema. La localización puede ser tan importante como la potencia instalada, especialmente cuando el objetivo es aliviar congestiones, mejorar la calidad del suministro o posponer refuerzos de red.
La comparación regional muestra que Chile se encuentra varios pasos por delante en la incorporación de almacenamiento, impulsado por una penetración renovable más elevada, mayores restricciones de transmisión y episodios recurrentes de vertimiento de energía solar.
“Colombia se encuentra actualmente a unos 3-5 años de distancia en la curva de adopción respecto a Chile, precisamente porque apenas está comenzando a experimentar niveles críticos de congestión nodal en las horas de inyección solar masiva”, sostiene el informe de Erco Energía.
La caída global hasta los 78 dólares por MWh reduce la barrera tecnológica. El próximo salto dependerá de que Colombia remunere no solo la energía descargada, sino también la flexibilidad, disponibilidad y confiabilidad que los BESS aportan al sistema.